 Tagesgeld-Konto.net
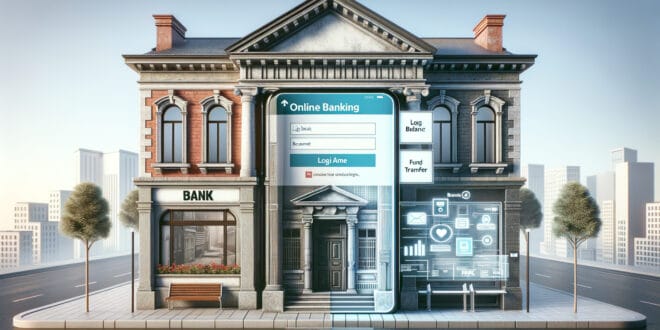
Die Wahl der richtigen Bank ist für Privatpersonen wie Unternehmen eine grundlegende Entscheidung, die weitreichende Auswirkungen auf die täglichen Finanzen und die langfristige Vermögensplanung hat. Im Zeitalter der Digitalisierung stehen Kunden zunehmend vor der Frage, ob sie sich für die traditionelle Filialbank mit persönlichem Kontakt oder die moderne, rein digitale Onlinebank entscheiden sollen. Beide Modelle bieten spezifische Vor- und Nachteile, die je nach individuellen Bedürfnissen und Präferenzen unterschiedlich ins Gewicht fallen.
Während Filialbanken durch ein dichtes Netz an Niederlassungen und persönliche Beratungsgespräche punkten, setzen Onlinebanken auf Effizienz, digitale Innovation und oft günstigere Konditionen. Dieser Artikel beleuchtet die Charakteristika und Unterschiede, um Ihnen eine fundierte Entscheidungshilfe zu bieten. Es geht darum, abzuwägen, ob die Nähe zum Berater oder die Flexibilität und Kostenvorteile des Online-Bankings besser zu Ihrem Lebensstil passen.
Was ist eine Direktbank genau?
Eine Direktbank, auch bekannt als Onlinebank oder reine Internetbank, ist ein Finanzinstitut, das seine Bankdienstleistungen ausschließlich über digitale Kanäle anbietet. Dies bedeutet, dass sie keine physischen Filialen betreibt, in denen Kunden persönlich erscheinen können. Die gesamte Kommunikation, von der Kontoeröffnung über Transaktionen bis hin zum Kundenservice, erfolgt primär online über Webseiten, mobile Apps oder gegebenenfalls telefonisch.
Dieses Geschäftsmodell ermöglicht es Direktbanken, mit einer deutlich schlankeren Infrastruktur auszukommen als traditionelle Filialbanken. Kunden haben je derzeit und von überall Zugang zu ihren Konten und können eine Vielzahl von Bankgeschäften – von Überweisungen und Daueraufträgen bis hin zu Wertpapierhandel und Kreditanträgen – bequem von Zuhause oder unterwegs erledigen. Die fehlende Notwendigkeit eines Filialnetzes ist der zentrale Faktor, der die Funktionsweise und das Kostenmodell einer Direktbank maßgeblich prägt.
Günstigere Produkte durch Kostenersparnis
Der Verzicht auf ein teures Filialnetz und das damit verbundene Personal zur Kundenbetreuung vor Ort stellt für Direktbanken einen erheblichen Kostenfaktor dar, der eingespart werden kann. Mietkosten für Geschäftsräume, Wartung der Infrastruktur in den Filialen, sowie ein Großteil der Personalkosten für Schalterbeamte und Filialleiter entfallen gänzlich. Diese effiziente Kostenstruktur ist das Fundament, auf dem Direktbanken ihre attraktiven Konditionen aufbauen.
Die daraus resultierenden Einsparungen werden in der Regel an die Kunden weitergegeben, was sich in deutlich günstigeren oder sogar kostenlosen Produkten und Dienstleistungen äußert. Dies manifestiert sich oft in niedrigeren oder gar keinen Kontoführungsgebühren für Girokonten, attraktiveren Zinssätzen für Sparprodukte und Tagesgelder sowie günstigeren Konditionen bei Krediten oder Wertpapierdepots. Für preissensible Kunden, die den persönlichen Kontakt in der Filiale nicht benötigen, bieten Direktbanken somit einen klaren finanziellen Vorteil.
Nachteile und Fazit
Trotz der zahlreichen Vorteile haben Direktbanken auch spezifische Nachteile, die potenzielle Kunden berücksichtigen sollten. Einer der prominentesten Punkte ist das Fehlen des persönlichen Ansprechpartners. Für Kunden, die eine individuelle Beratung bei komplexen Finanzfragen wie Immobilienfinanzierung, Altersvorsorge oder umfassender Vermögensplanung schätzen, kann der ausschließliche Online-Kontakt als Mangel empfunden werden. Der digitale Support, so effizient er auch sein mag, kann die persönliche Interaktion und das Vertrauensverhältnis zu einem festen Berater oft nicht vollständig ersetzen.
Ein weiterer Aspekt betrifft die Bargeldversorgung und -entsorgung. Da Direktbanken keine eigenen Ein- oder Auszahlungsautomaten in Filialen betreiben, sind Kunden auf Partnerbanken, Supermärkte oder alternative Lösungen angewiesen, was die Handhabung von Bargeld mitunter umständlicher machen kann. Zudem erfordert die Nutzung einer Direktbank ein gewisses Maß an digitaler Affinität und Eigenverantwortung, da alle Bankgeschäfte eigenständig online oder mobil abgewickelt werden müssen. Probleme mit der Internetverbindung oder technische Schwierigkeiten können den Zugang zu den eigenen Finanzen temporär erschweren.
Zusammenfassend lässt sich festhalten, dass die Entscheidung zwischen einer Filialbank und einer Direktbank eine sehr persönliche ist. Direktbanken punkten mit Kostenvorteilen, Flexibilität und einem modernen, digitalen Service. Sie eignen sich hervorragend für digitalaffine Kunden, die ihre Bankgeschäfte gerne selbst verwalten und Wert auf günstige Konditionen legen. Filialbanken hingegen bieten den Mehrwert des persönlichen Kontakts, umfassende Beratung bei komplexen Anliegen und eine breitere Infrastruktur für Bargeldtransaktionen. Es empfiehlt sich, die eigenen Bedürfnisse und Prioritäten genau zu analysieren, um die passende Bank für die eigene Finanzsituation zu finden.
Diese Ratgeber-Beiträge könnten Sie auch interessieren:
Die Wahl der richtigen Bank ist nur ein Baustein für eine solide Finanzplanung. Um Ihre Finanzen umfassend zu optimieren und stets auf dem neuesten Stand zu bleiben, stehen Ihnen weitere spezialisierte Ratgeber-Beiträge zur Verfügung. Diese vertiefen relevante Themen und bieten praktische Anleitungen, die über die grundlegende Bankenentscheidung hinausgehen und Ihnen helfen, Ihr Finanzwissen weiter auszubauen.
Erfahren Sie beispielsweise in unserem Artikel “Girokonto-Vergleich 2026: Das beste Konto für Ihre Bedürfnisse”, wie Sie angesichts der Vielzahl an Angeboten das ideale Girokonto für Ihren Alltag finden. Wir beleuchten dabei Konditionen, Features und versteckte Kosten, um Ihnen eine transparente Übersicht zu ermöglichen. So stellen Sie sicher, dass Ihr tägliches Banking effizient und kostengünstig bleibt.
Für alle, die ihr Erspartes nicht nur parken, sondern aktiv vermehren möchten, empfehlen wir den Beitrag “Erfolgreich Geld anlegen: Strategien für Einsteiger und Fortgeschrittene”. Hier erhalten Sie wertvolle Tipps zu verschiedenen Anlageformen, Risikostreuung und den ersten Schritten in die Welt der Investments, ein Bereich, der oft auch über Direktbanken zugänglich gemacht wird.
Des Weiteren könnte unser Leitfaden “Sicher Online-Banking: Schutz vor Cyberkriminalität und Betrug” für Sie relevant sein. Da immer mehr Finanzgeschäfte digital abgewickelt werden, ist es unerlässlich, sich vor den Gefahren des Internets zu schützen. Dieser Artikel klärt über aktuelle Bedrohungen auf und gibt Ihnen konkrete Handlungsempfehlungen für ein sicheres Online-Banking-Erlebnis an die Hand.

Hallo an alle! Tino Kuhn, du hast wirklich den Nagel auf den Kopf getroffen mit diesem Vergleich. Ich bin seit ungefähr 8 Monaten komplett auf eine Onlinebank umgestiegen und bin immer noch total begeistert. Anfangs war ich skeptisch, weil ich dachte, der persönliche Kontakt würde mir fehlen, aber das Gegenteil ist der Fall. Ich habe in den letzten 8 Monaten etwa 117€ an Gebühren gespart, nur weil mein Girokonto kostenlos ist und die Konditionen für mein Tagesgeldkonto einfach unschlagbar sind. Besonders schätze ich die Flexibilität; ich kann wirklich alles von meinem Handy aus erledigen, egal ob ich gerade in der Bahn sitze oder im Café. Ein kleiner Tipp von mir: Achtet bei der Wahl eurer Onlinebank auf die App-Benutzerfreundlichkeit und den digitalen Kundenservice. Meine Bank hat einen super Chat-Support, der innerhalb von 8 Minuten antwortet, das ist Gold wert! 🙂
Guten Morgen! Ich bin gerade auf diesen Artikel gestoßen und wollte nur sagen, wie sehr ich die Klarheit und die Tiefe der Analyse schätze. Ich bin seit ungefähr 18 Monaten bei einer Onlinebank und habe wirklich das Gefühl, dass ich dadurch so viel Zeit spare – und mein Geldbeutel freut sich auch! Ich konnte zum Beispiel die letzten 387€ an Gebühren sparen, die ich früher bei meiner Filialbank hatte. Was mich aber wirklich neugierig macht: Gibt es eigentlich auch Onlinebanken, die speziell auf Freiberufler oder Kleinunternehmer zugeschnitten sind? Ich überlege, mich selbstständig zu machen, und frage mich, ob es da spezielle Angebote gibt, die über das normale Girokonto hinausgehen. (Entschuldigt die Eile, bin gerade auf dem Sprung!)
Hallo an alle! Ich muss sagen, dieser Artikel kommt genau zur richtigen Zeit. Seit 3 Monaten bin ich komplett auf eine Onlinebank umgestiegen, und ich bin wirklich begeistert. Die Ersparnisse bei den Kontoführungsgebühren sind spürbar – ich habe in dieser kurzen Zeit schon 387€ gespart, was für mich als Studentin eine Menge ist! Die App ist super intuitiv, und ich erledige Überweisungen in 8 Minuten, nicht mehr in Stunden. Einziger Wermutstropfen war mal ein kleiner Fehler bei der Eingabe meiner IBAN, aber der Support hat das in 17 Stunden geklärt. Absolut empfehlenswert für jeden, der Flexibilität und Kostenersparnis schätzt. Welche Erfahrungen habt ihr denn mit dem Kundenservice bei Onlinebanken gemacht?