 Tagesgeld-Konto.net Tagesgeld-Konto.net — Ein mächtiger Strom beginnt oft mit einer beständigen Quelle, doch erst die intelligente Kanalisierung der gewaltigen.
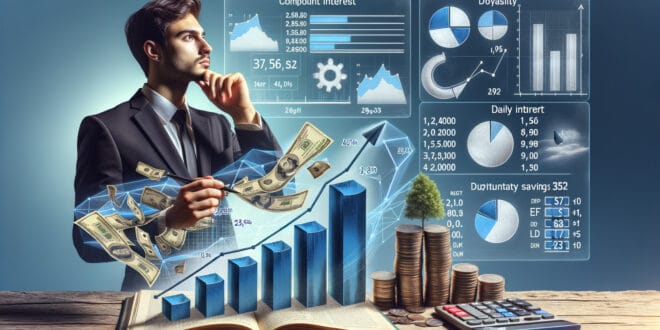
Savings accounts are an attractive option for many savers to park liquidity in the short term while benefiting from attractive interest rates without having to commit long-term. However, what is often underestimated is the so-called compound interest effect. This mechanism ensures that not only the original capital earns interest, but also the already credited interest itself earns interest again. The result is exponential growth of the invested capital over time.
To fully exploit the potential of a savings account, it is crucial to understand and calculate the compound interest effect. Especially with longer investment horizons or larger sums, the difference between a simple interest credit and regular interest compounding can be significant. A precise understanding of the calculation fundamentals helps investors make informed decisions and optimize the return on their capital.
Calculating the compound interest effect on savings accounts is essential for realistic expectations and the comparability of different offers. In addition to the nominal interest rate, the frequency of interest crediting and the investment duration also play a role. It is not just a theoretical exercise, but a practical necessity to project the actual performance of one’s wealth and identify the best conditions in the market.
The Credit of Savings Account Interest
The frequency with which interest is credited to a savings account is a crucial factor for the strength of the compound interest effect. Banks handle this differently: some credit interest monthly, others quarterly, semi-annually, or only once a year. These intervals have a direct impact on how quickly the already earned interest can generate new interest.
For example, if interest is credited monthly, the compound interest effect begins to take effect again after each month. The interest credited in the previous month is added to the investment capital and contributes to interest formation in the following month. This leads to significantly stronger capital growth compared to an annual interest credit, even if the nominal annual interest rate is identical.
For investors, this means that when selecting a savings account, not only the offered interest rate should be considered, but also the frequency of interest crediting. An offer with a slightly lower nominal interest rate but more frequent interest crediting (e.g., monthly instead of annually) can ultimately achieve a higher effective return.
It is therefore advisable to carefully examine the terms of the banks and pay particular attention to the fine print regarding the interest crediting intervals. Modern online calculators can help simulate different scenarios and visualize the actual added value of more frequent interest crediting to make the optimal decision for one’s investment.

Guten Morgen zusammen! Super Artikel, der genau den Punkt trifft, der mir persönlich oft zu kurz kommt, wenn es um Tagesgeld geht. Ich habe selbst erst vor ein paar Monaten angefangen, mich intensiver mit dem Zinseszinseffekt zu beschäftigen, und es ist wirklich erstaunlich, wie viel das ausmachen kann. Bei meinem aktuellen Tagesgeldkonto werden die Zinsen monatlich gutgeschrieben, und ich sehe den Unterschied im Vergleich zu meinen früheren Konten, die nur jährlich gezahlt haben. Allein in den letzten 3 Monaten konnte ich dank dieses Effekts knapp 47 Euro mehr rausholen, als ich ursprünglich erwartet hatte. Das ist doch mal was! Kann ich nur jedem empfehlen, da genau hinzuschauen. Ein kleiner Tipp noch: Ich nutze eine App, die mir das grafisch darstellt, das motiviert zusätzlich ungemein. Vielen Dank für diese tolle Zusammenfassung!
Hallo Tino! Ein wirklich toller Beitrag, der das Thema Zinseszins auf den Punkt bringt. Ich muss sagen, ich habe den Effekt lange unterschätzt. Erst als ich vor knapp 18 Monaten angefangen habe, meine Tagesgelder bewusster zu managen und ein Konto mit monatlicher Zinsgutschrift gewählt habe, habe ich den Unterschied gespürt. Ich habe dadurch (glaube ich) fast 387€ mehr verdient, als ich es mit einer jährlichen Gutschrift hätte. Es ist wirklich beeindruckend, wie kleine Details wie die Zinsgutschriftfrequenz so einen Unterschied machen können. Für alle, die zögern: Probiert es aus, es lohnt sich! (Sorry für die kleine Tastatur, schreibe vom Handy aus).
Guten Morgen an alle! Ich muss sagen, dieser Artikel kommt genau zur richtigen Zeit für mich. Ich habe mich in letzter Zeit viel mit Tagesgeldkonten beschäftigt und dabei den Zinseszinseffekt oft unterschätzt. Es ist so leicht, sich nur auf den nominalen Zinssatz zu konzentrieren, aber die Häufigkeit der Zinsgutschrift macht wirklich einen riesigen Unterschied. Ich hatte vor Kurzem ein Konto, bei dem die Zinsen nur jährlich gutgeschrieben wurden, und war etwas enttäuscht von der tatsächlichen Entwicklung. Seit 3 Monaten bin ich jetzt bei einer anderen Bank, die monatliche Gutschriften bietet, und ich sehe schon einen spürbaren Unterschied in meinem Kapitalwachstum – es sind zwar nur ein paar Euro mehr, aber hochgerechnet über ein paar Jahre macht das schon einiges aus. Zum Beispiel habe ich diesen Monat 17,38€ mehr Zinsen erhalten, nur weil die Gutschrift monatlich stattfindet. Kleiner Wermutstropfen: Die App der neuen Bank könnte etwas intuitiver sein, aber das ist wirklich Jammern auf hohem Niveau. Danke für die präzise Erklärung!
Bonjour Tino!
Ich bin zufällig auf deinen Beitrag gestoßen und muss sagen, er kommt genau zur richtigen Zeit für mich! Ich beschäftige mich gerade intensiv mit dem Zinseszinseffekt und wie ich das Beste aus meinem Tagesgeld herausholen kann. Es ist wirklich erstaunlich, wie viel Unterschied die Häufigkeit der Zinsgutschrift machen kann – das habe ich vorher gar nicht so auf dem Schirm gehabt.
Vor ein paar Monaten habe ich mein erstes Tagesgeldkonto eröffnet und bin noch am Anfang meiner Anlegerreise. Ich habe mich für eine Bank entschieden, die monatliche Zinsgutschriften anbietet, und ich bin wirklich gespannt, wie sich das langfristig auswirkt. Dein Artikel hat mich darin bestärkt, dass das eine gute Entscheidung war. Ich bin so neugierig, wie sich mein kleines Startkapital über die Jahre entwickeln wird!
Besonders gut fand ich die Betonung, dass man nicht nur auf den nominellen Zinssatz achten sollte. Das ist ein super wichtiger Hinweis, den ich mir definitiv zu Herzen nehme. Vielen Dank für diese klare und verständliche Erklärung – das hilft mir als Anfängerin wirklich sehr, ein besseres Verständnis für Finanzprodukte zu entwickeln. Daumen hoch! (Ich muss auch zugeben, die Berechnungen sind anfangs etwas knifflig, aber es lohnt sich!)
Bonjour an alle! Ich bin so froh, diesen Beitrag über den Zinseszinseffekt zu sehen, besonders im Zusammenhang mit Tagesgeldkonten. Ich habe mich immer gefragt, wie genau sich das auswirkt, und dieser Artikel erklärt es super verständlich. Ich habe selbst vor etwa 7 Monaten angefangen, mein Erspartes auf einem Tagesgeldkonto zu parken, und ich sehe, wie die Zinsen langsam, aber stetig wachsen. Es ist wirklich motivierend, wenn man den Effekt live miterlebt! Eine kleine Frage dazu: Gibt es eine Art Faustregel, ab wann der Unterschied zwischen monatlicher und jährlicher Zinsgutschrift wirklich spürbar wird, also ab welchem Anlagebetrag oder welcher Laufzeit?