 Tagesgeld-Konto.net
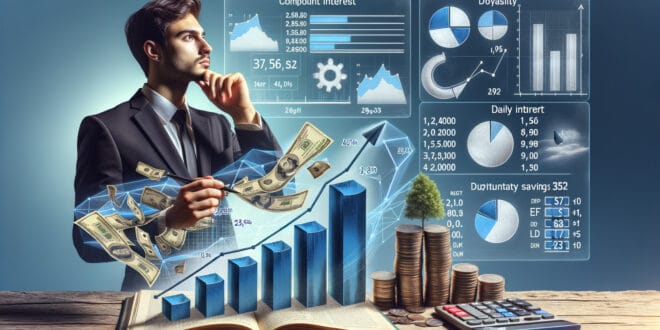
Tagesgeldkonten sind für viele Sparer eine attraktive Option, um kurzfristig Liquidität zu parken und dabei von attraktiven Zinsen zu profitieren, ohne sich langfristig binden zu müssen. Was jedoch oft unterschätzt wird, ist der sogenannte Zinseszinseffekt. Dieser Mechanismus sorgt dafür, dass nicht nur das ursprüngliche Kapital Zinsen erwirtschaftet, sondern auch die bereits gutgeschriebenen Zinsen selbst wieder verzinst werden. Das Ergebnis ist ein exponentielles Wachstum des angelegten Kapitals über die Zeit.
Um das volle Potenzial eines Tagesgeldkontos auszuschöpfen, ist es entscheidend, den Zinseszinseffekt zu verstehen und zu berechnen. Gerade bei längeren Anlagehorizonten oder der Anlage größerer Summen kann der Unterschied zwischen einer einfachen Zinsgutschrift und einer regelmäßigen Verzinsung der Zinsen erheblich sein. Ein genaues Verständnis der Berechnungsgrundlagen hilft Anlegern, fundierte Entscheidungen zu treffen und die Rendite ihres Kapitals zu optimieren.
Die Berechnung des Zinseszinseffekts bei Tagesgeldkonten ist essenziell für eine realistische Erwartungshaltung und die Vergleichbarkeit verschiedener Angebote. Dabei spielen neben dem nominellen Zinssatz auch die Häufigkeit der Zinsgutschrift und die Anlagedauer eine Rolle. Es ist nicht nur eine theoretische Übung, sondern eine praktische Notwendigkeit, um die tatsächliche Wertentwicklung des eigenen Vermögens zu projizieren und die besten Konditionen am Markt zu identifizieren.
Die Gutschrift der Tagesgeldzinsen
Die Häufigkeit, mit der Zinsen auf einem Tagesgeldkonto gutgeschrieben werden, ist ein entscheidender Faktor für die Stärke des Zinseszinseffekts. Banken handhaben dies unterschiedlich: Manche schreiben Zinsen monatlich gut, andere vierteljährlich, halbjährlich oder nur einmal jährlich. Diese Intervalle haben einen direkten Einfluss darauf, wie schnell die bereits erwirtschafteten Zinsen ihrerseits neue Zinsen generieren können.
Wird die Zinsgutschrift beispielsweise monatlich vorgenommen, beginnt der Zinseszinseffekt bereits nach jedem Monat erneut zu wirken. Die im Vormonat gutgeschriebenen Zinsen werden dem Anlagekapital zugerechnet und tragen im Folgemonat bereits zur Zinsbildung bei. Dies führt zu einem signifikant stärkeren Kapitalwachstum im Vergleich zu einer jährlichen Zinsgutschrift, selbst wenn der nominale Jahreszinssatz identisch ist.
Für Anleger bedeutet dies, dass bei der Auswahl eines Tagesgeldkontos nicht nur der angebotene Zinssatz, sondern auch die Häufigkeit der Zinsgutschrift Berücksichtigung finden sollte. Ein Angebot mit einem leicht niedrigeren nominalen Zinssatz, aber einer häufigeren Zinsgutschrift (z.B. monatlich statt jährlich), kann unter dem Strich eine höhere effektive Rendite erzielen.
Es empfiehlt sich daher, die Konditionen der Banken genau zu prüfen und insbesondere das Kleingedruckte bezüglich der Zinsgutschriftintervalle zu beachten. Moderne Online-Rechner können dabei helfen, die unterschiedlichen Szenarien durchzuspielen und den tatsächlichen Mehrwert einer häufigeren Zinsgutschrift zu visualisieren, um die optimale Entscheidung für die eigene Geldanlage zu treffen.

Guten Morgen zusammen! Super Artikel, der genau den Punkt trifft, der mir persönlich oft zu kurz kommt, wenn es um Tagesgeld geht. Ich habe selbst erst vor ein paar Monaten angefangen, mich intensiver mit dem Zinseszinseffekt zu beschäftigen, und es ist wirklich erstaunlich, wie viel das ausmachen kann. Bei meinem aktuellen Tagesgeldkonto werden die Zinsen monatlich gutgeschrieben, und ich sehe den Unterschied im Vergleich zu meinen früheren Konten, die nur jährlich gezahlt haben. Allein in den letzten 3 Monaten konnte ich dank dieses Effekts knapp 47 Euro mehr rausholen, als ich ursprünglich erwartet hatte. Das ist doch mal was! Kann ich nur jedem empfehlen, da genau hinzuschauen. Ein kleiner Tipp noch: Ich nutze eine App, die mir das grafisch darstellt, das motiviert zusätzlich ungemein. Vielen Dank für diese tolle Zusammenfassung!
Hallo Tino! Ein wirklich toller Beitrag, der das Thema Zinseszins auf den Punkt bringt. Ich muss sagen, ich habe den Effekt lange unterschätzt. Erst als ich vor knapp 18 Monaten angefangen habe, meine Tagesgelder bewusster zu managen und ein Konto mit monatlicher Zinsgutschrift gewählt habe, habe ich den Unterschied gespürt. Ich habe dadurch (glaube ich) fast 387€ mehr verdient, als ich es mit einer jährlichen Gutschrift hätte. Es ist wirklich beeindruckend, wie kleine Details wie die Zinsgutschriftfrequenz so einen Unterschied machen können. Für alle, die zögern: Probiert es aus, es lohnt sich! (Sorry für die kleine Tastatur, schreibe vom Handy aus).
Guten Morgen an alle! Ich muss sagen, dieser Artikel kommt genau zur richtigen Zeit für mich. Ich habe mich in letzter Zeit viel mit Tagesgeldkonten beschäftigt und dabei den Zinseszinseffekt oft unterschätzt. Es ist so leicht, sich nur auf den nominalen Zinssatz zu konzentrieren, aber die Häufigkeit der Zinsgutschrift macht wirklich einen riesigen Unterschied. Ich hatte vor Kurzem ein Konto, bei dem die Zinsen nur jährlich gutgeschrieben wurden, und war etwas enttäuscht von der tatsächlichen Entwicklung. Seit 3 Monaten bin ich jetzt bei einer anderen Bank, die monatliche Gutschriften bietet, und ich sehe schon einen spürbaren Unterschied in meinem Kapitalwachstum – es sind zwar nur ein paar Euro mehr, aber hochgerechnet über ein paar Jahre macht das schon einiges aus. Zum Beispiel habe ich diesen Monat 17,38€ mehr Zinsen erhalten, nur weil die Gutschrift monatlich stattfindet. Kleiner Wermutstropfen: Die App der neuen Bank könnte etwas intuitiver sein, aber das ist wirklich Jammern auf hohem Niveau. Danke für die präzise Erklärung!
Bonjour Tino!
Ich bin zufällig auf deinen Beitrag gestoßen und muss sagen, er kommt genau zur richtigen Zeit für mich! Ich beschäftige mich gerade intensiv mit dem Zinseszinseffekt und wie ich das Beste aus meinem Tagesgeld herausholen kann. Es ist wirklich erstaunlich, wie viel Unterschied die Häufigkeit der Zinsgutschrift machen kann – das habe ich vorher gar nicht so auf dem Schirm gehabt.
Vor ein paar Monaten habe ich mein erstes Tagesgeldkonto eröffnet und bin noch am Anfang meiner Anlegerreise. Ich habe mich für eine Bank entschieden, die monatliche Zinsgutschriften anbietet, und ich bin wirklich gespannt, wie sich das langfristig auswirkt. Dein Artikel hat mich darin bestärkt, dass das eine gute Entscheidung war. Ich bin so neugierig, wie sich mein kleines Startkapital über die Jahre entwickeln wird!
Besonders gut fand ich die Betonung, dass man nicht nur auf den nominellen Zinssatz achten sollte. Das ist ein super wichtiger Hinweis, den ich mir definitiv zu Herzen nehme. Vielen Dank für diese klare und verständliche Erklärung – das hilft mir als Anfängerin wirklich sehr, ein besseres Verständnis für Finanzprodukte zu entwickeln. Daumen hoch! (Ich muss auch zugeben, die Berechnungen sind anfangs etwas knifflig, aber es lohnt sich!)
Bonjour an alle! Ich bin so froh, diesen Beitrag über den Zinseszinseffekt zu sehen, besonders im Zusammenhang mit Tagesgeldkonten. Ich habe mich immer gefragt, wie genau sich das auswirkt, und dieser Artikel erklärt es super verständlich. Ich habe selbst vor etwa 7 Monaten angefangen, mein Erspartes auf einem Tagesgeldkonto zu parken, und ich sehe, wie die Zinsen langsam, aber stetig wachsen. Es ist wirklich motivierend, wenn man den Effekt live miterlebt! Eine kleine Frage dazu: Gibt es eine Art Faustregel, ab wann der Unterschied zwischen monatlicher und jährlicher Zinsgutschrift wirklich spürbar wird, also ab welchem Anlagebetrag oder welcher Laufzeit?